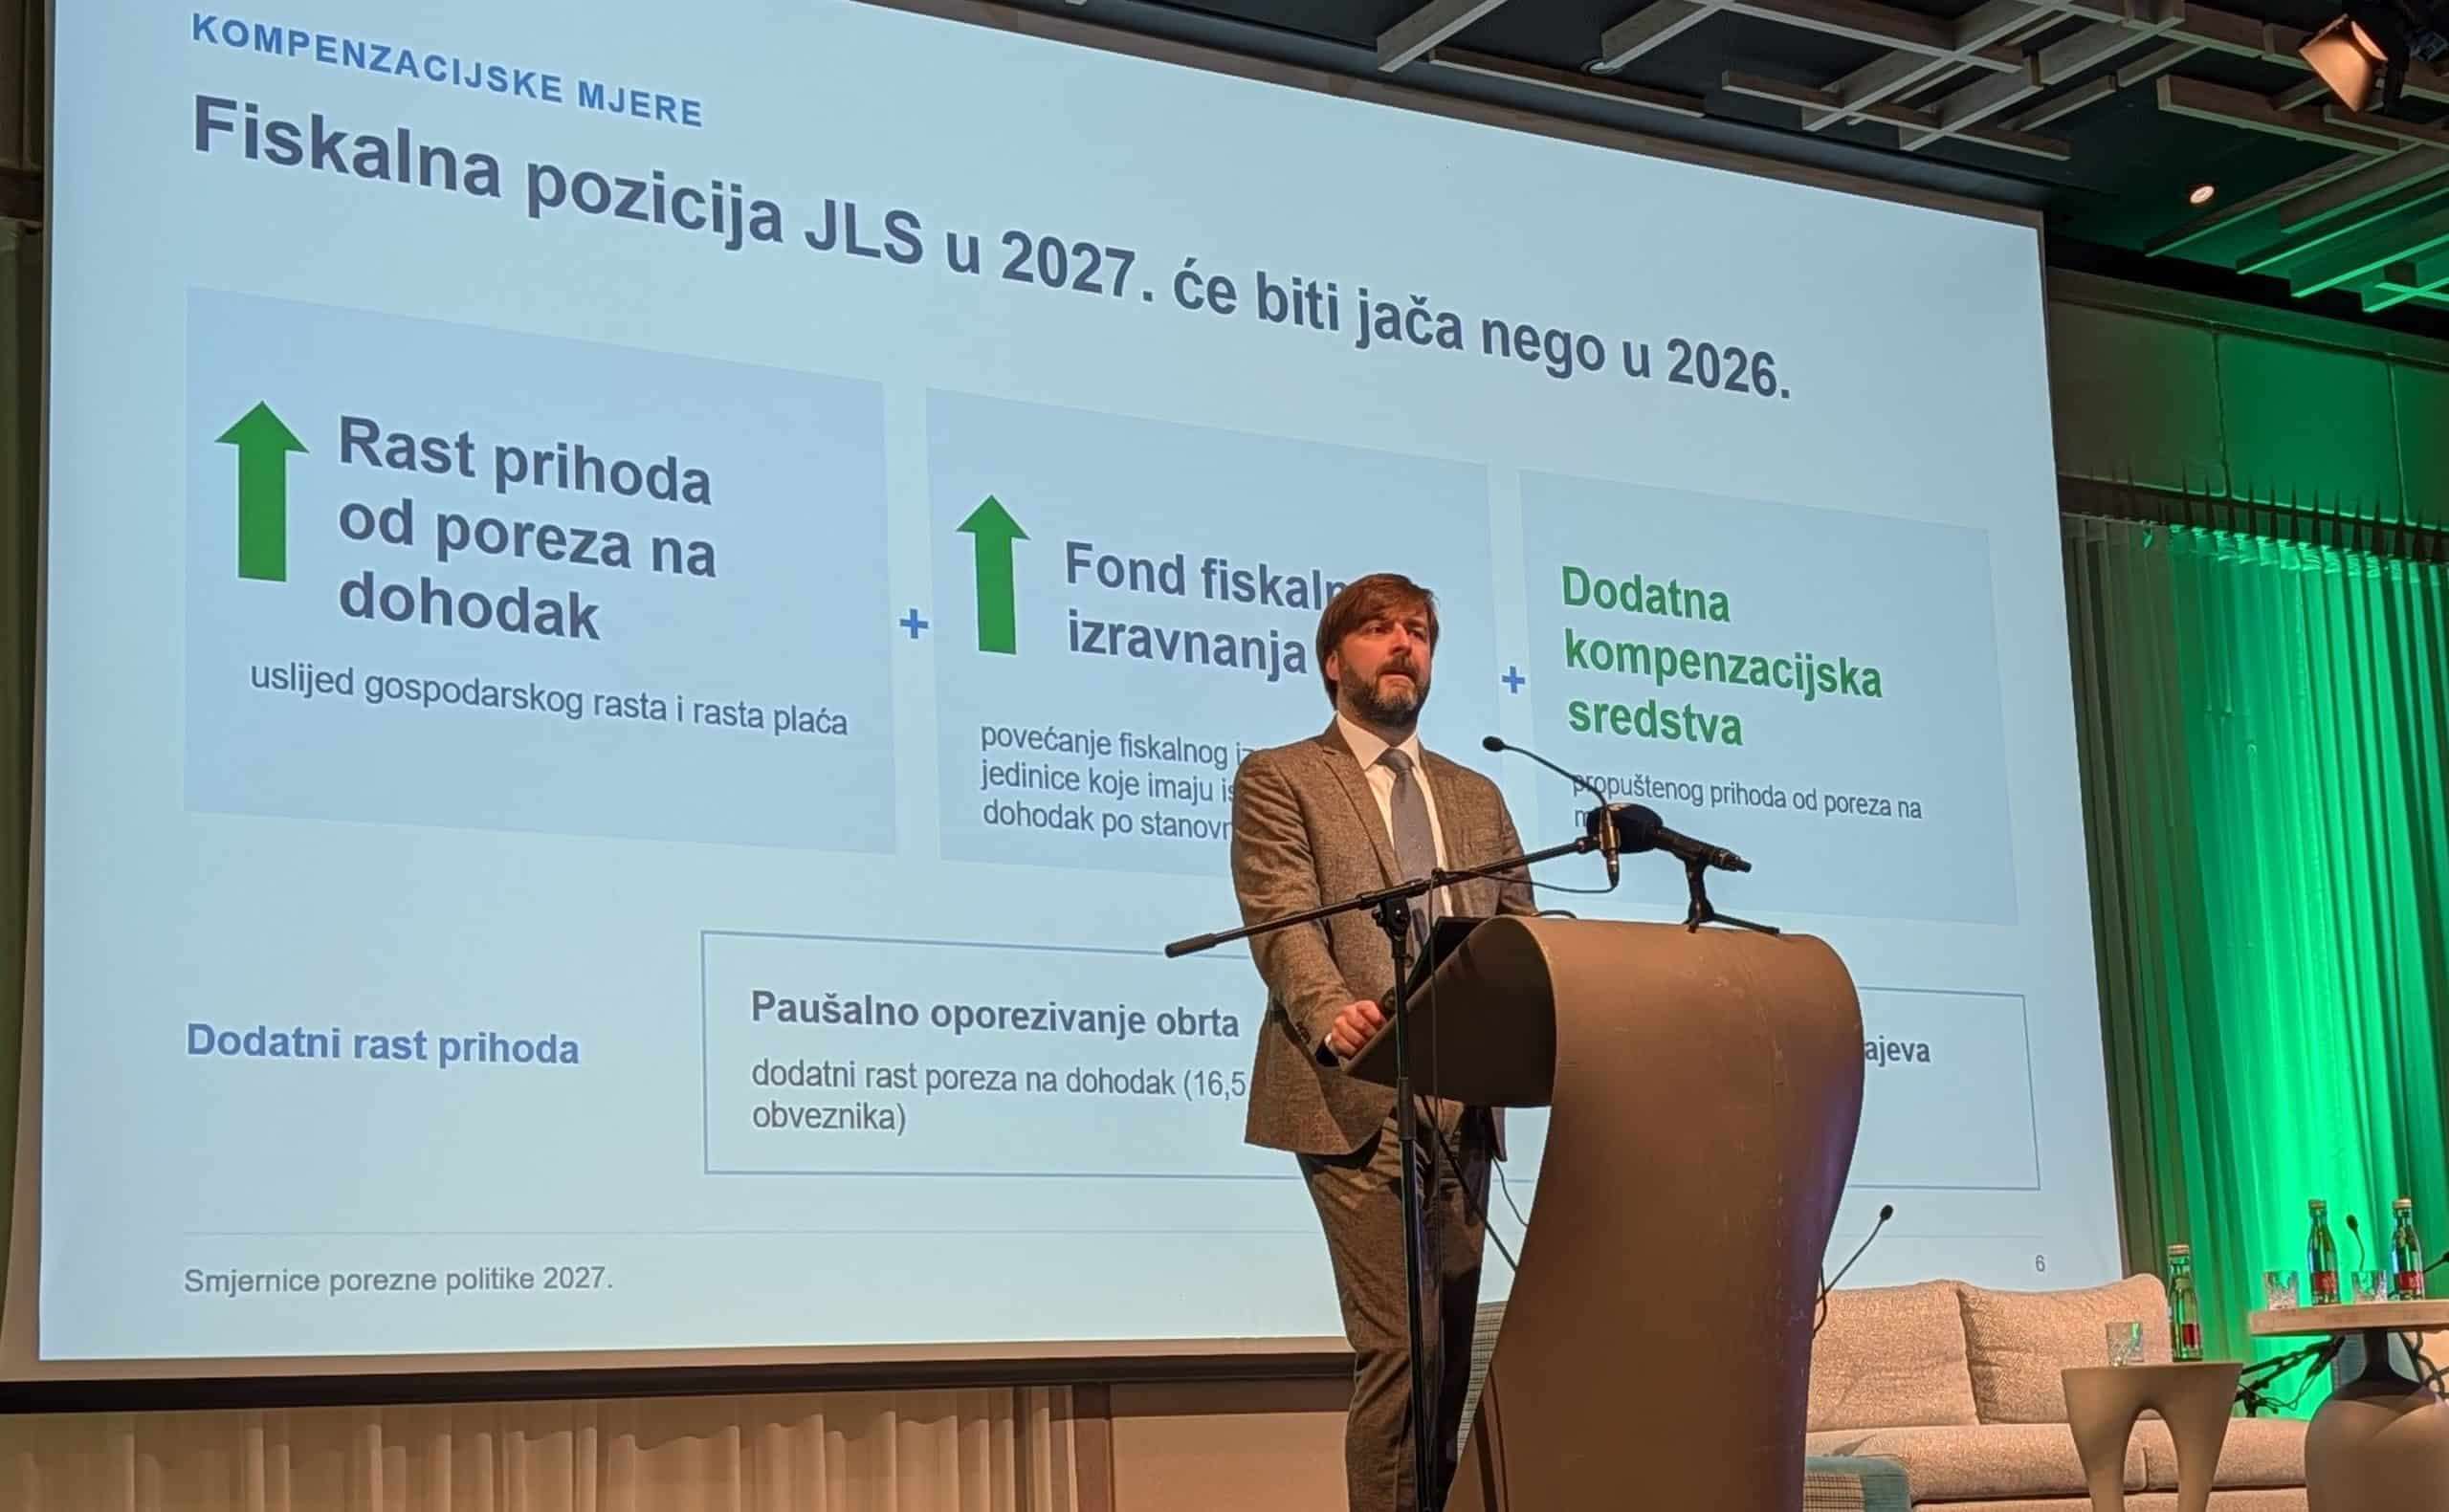
Ćorić: Fiskalna pozicija JLS u 2027. godini
Na susretu gradonačelnika i poduzetnika održanom 30. listopada 2026. godine u Zadru, ministar financija predstavio je smjernice porezne politike za 2027. godinu s posebnim osvrtom na financiranje jedinica lokalne samouprave.
Prema podacima Ministarstva financija, ukupni prihodi poslovanja lokalnih vlasti porasli su s 3,1 milijarde eura u 2017. godini na 6,9 milijardi eura u 2025. godini, što predstavlja rast od 123 %. U istom razdoblju, odnosno zaključno s projekcijom za 2026. godinu, prihodi od poreza na dohodak uvećani su 3,3 puta.
Od uvođenja lokalne porezne autonomije 2024. godine, JLS samostalno određuju stope poreza na dohodak unutar zakonski definiranog raspona. U prvoj godini primjene novog okvira:
- Ukupno 247 JLS-a donijelo je odluku o smanjenju stopa poreza na dohodak.
- Od tog broja, 232 jedinice snizile su stopu s više od 20 % na 20 % ili manje.
- Dodatnih 15 jedinica utvrdilo je stopu nižu od 20 %.
- Razdoblje 2025.–2026. obilježava nastavak rasterećenja dohotka uz stabilizaciju poreznih stopa.
Porezne olakšice u 2027. godini
U sklopu poreznog okvira za 2027. godinu najavljeno je zadržavanje postojećih instrumenata rasterećenja:
- Osobni odbitak: Zadržava se na razini iz 2026. godine radi očuvanja porezne baze i omogućavanja daljnjeg poreznog rasterećenja dohotka.
- Olakšice za mlade: Ostaju nepromijenjene, uz umanjenje obveze poreza na dohodak od 100 % za osobe do 25 godina života te 50 % za osobe od 26 do 30 godina života.
Kompenzacijske mjere
Ministarstvo financija projicira da će fiskalna pozicija lokalne samouprave u 2027. godini biti financijski povoljnija u odnosu na 2026. godinu. Stabilnost i rast lokalnih proračuna temeljit će se na sljedećim stavkama:
- Daljnjem rastu prihoda od poreza na dohodak potaknutom gospodarskim rastom i rastom plaća.
- Sredstvima Fonda fiskalnog izravnanja, kojima će se nadomještati razlika prihoda od poreza na dohodak do razine ostvarene u 2026. godini.
- Isplati dodatnih kompenzacijskih sredstava za pokrivanje propuštenog prihoda od poreza na mirovine.
- Povećanju prihoda kroz izmjene u sustavu paušalnog oporezivanja obrta, što obuhvaća 16,5 % obveznika.
- Dodatnom rastu prihoda JLS-a od oporezivanja turističkih ležajeva.
Uvjetovanost doznake fiskalnog izravnanja
Predstavljeni model predviđa mehanizam obustave doznake sredstava iz Fonda fiskalnog izravnanja i kompenzacijskih pomoći jedinicama koje ne izvršavaju zakonske obveze. Obustava isplate nastupa u trima definiranim slučajevima:
- Ako JLS ne poduzima sve propisane mjere i radnje s ciljem potpunog, pravilnog i pravodobnog utvrđivanja i naplate vlastitih prihoda i lokalnih poreza, bez obzira na to obavlja li naplatu sama jedinica ili drugo nadležno tijelo.
- Ako JLS na zahtjev Porezne uprave ili u rokovima propisanim posebnim propisima ne dostavi podatke, evidencije i isprave nužne za utvrđivanje i naplatu lokalnih poreza čije je vođenje povjereno Poreznoj upravi.
- Ako JLS u propisanom roku i formi ne dostavi valjano statističko izvješće o komunalnoj naknadi.
Ministarstvo je istaknulo kako 44 jedinice lokalne samouprave još nisu dostavile traženu evidenciju komunalne naknade Poreznoj upravi.